Comparatifs de garanties
Cyclistes : quelle assurance responsabilité choisir ?
Articulation entre garantie familiale, assurance vélo et responsabilité du fait des dommages causés.
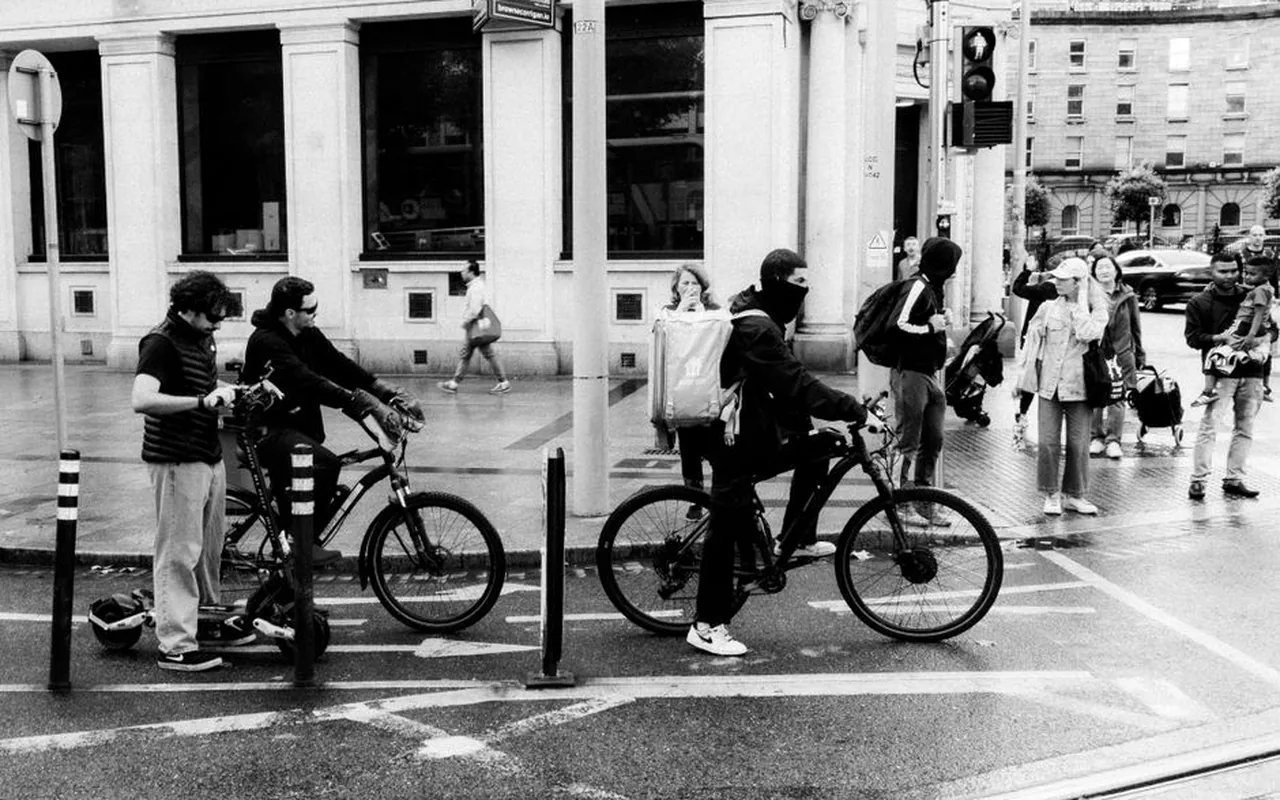
6 min de lecture
4,6sur 5497 votes
- 5Klecteurs
- 13en ce moment
- 123partages
Pour un cycliste, la responsabilité civile est le plus souvent déjà comprise dans l’assurance multirisque habitation. Elle prend en charge les dommages causés à un tiers lors d’une sortie à vélo. Si vous roulez souvent, si vous prêtez votre bicyclette ou si vous utilisez un vélo à assistance électrique, une garantie renforcée ou un contrat dédié devient plus adapté. Le bon choix se joue sur les plafonds, les exclusions et la franchise, pas sur le seul montant de la prime.
La responsabilité civile du cycliste, ce qu’elle recouvre réellement
Quand vous enfourchez votre vélo, vous devenez responsable des dommages que vous pourriez causer à autrui. Un piéton renversé, une portière de voiture abîmée, un autre cycliste blessé : ces scénarios peuvent coûter cher. La responsabilité civile sert précisément à absorber ces conséquences financières. Elle couvre les dommages corporels ou matériels causés à un tiers, à condition qu’ils soient accidentels et non intentionnels.
En France, cette garantie n’est pas obligatoire pour un vélo classique. Pédaler sans assurance ne constitue pas une infraction en soi. En revanche, si vous provoquez un dommage, vous devrez l’indemniser sur vos propres ressources. C’est ce risque financier qui justifie de se pencher sur sa couverture avant qu’un incident ne survienne.
La plupart des contrats multirisques habitation intègrent une garantie responsabilité civile vie privée. Elle vous suit dans vos activités quotidiennes, y compris à vélo. Un cycliste couvert par son assurance habitation dispose donc déjà d’une base solide. Encore faut-il vérifier qu’aucune clause ne limite cette protection pour la pratique du deux-roues.
Assurance habitation ou contrat dédié : comment arbitrer
L’arbitrage dépend de votre usage réel du vélo. Une personne qui pédale occasionnellement en ville, sur un trajet court, trouvera généralement son compte dans la garantie RC de son assurance habitation. Cette solution ne coûte rien de plus, puisque la garantie figure déjà dans la prime annuelle.
Le calcul change pour un cycliste régulier, un livreur à vélo, un membre de club ou un propriétaire de vélo à assistance électrique. Plus le temps passé sur la route augmente, plus le risque de causer un dommage croît. Un contrat dédié, ou une extension de garantie, permet alors de relever les plafonds et de couvrir des situations ignorées par l’assurance habitation.
Voici les points qui font basculer la décision :
- la fréquence des trajets et le kilométrage annuel ;
- la valeur du vélo et des équipements transportés ;
- la pratique sportive en groupe ou en compétition ;
- la présence d’un vélo électrique dans le foyer ;
- le prêt régulier de la bicyclette à un proche.
Les profils de cyclistes qui doivent renforcer leur couverture
Certains cyclistes supportent un risque supérieur à la moyenne. Un coursier à vélo circule plusieurs heures par jour dans un trafic dense. Un adepte de sorties longues le week-end parcourt des routes partagées avec des automobilistes. Un parent qui laisse son vélo à son adolescent s’expose aussi aux dommages causés par ce dernier.
Dans ces cas, la garantie RC de base peut se révéler insuffisante en cas d’accident grave. Les plafonds des contrats habitation varient fortement d’un assureur à l’autre. Certains limitent l’indemnisation à quelques millions d’euros, d’autres proposent des montants plus élevés. Un dommage corporel lourd peut dépasser ces limites.
Il existe également une assurance spécifique pour les cyclistes professionnels ou les livreurs, souvent exigée par l’employeur ou la plateforme. Les indépendants qui utilisent leur vélo pour travailler doivent vérifier si leur activité est couverte par leur RC professionnelle.
Vélo à assistance électrique : une vigilance renforcée
Un vélo à assistance électrique (VAE) reste un vélo aux yeux de la loi, tant que sa puissance ne dépasse pas 250 watts et que l’assistance cesse au-delà de 25 km/h. Dans ce cadre, aucune assurance obligatoire n’est imposée. La couverture RC de l’assurance habitation s’applique généralement.
Les choses se compliquent pour les modèles débridés ou plus puissants. Ils sont alors assimilés à des cyclomoteurs, avec les obligations qui en découlent, notamment une assurance responsabilité civile spécifique. Rouler avec un tel engin sans contrat expose à une amende et à une absence totale de protection.
Autre point d’attention : la valeur du VAE. Un vélo électrique coûte souvent plus cher qu’un vélo classique. La garantie RC ne couvre pas vos propres dommages, seulement ceux causés aux autres. Pour protéger votre matériel, il faut regarder du côté de la garantie vol et dommages, souvent proposée en option.
Plafonds, franchises et exclusions : la grille de lecture
Comparer les offres demande de regarder au-delà du prix affiché. Le tableau suivant résume les critères qui pèsent vraiment.
À lire aussi
| Critère | Assurance habitation (RC) | Contrat vélo dédié |
|---|---|---|
| Obligation | Non | Non (sauf VAE débridé) |
| Dommages causés à un tiers | Oui, souvent incluse | Oui, avec plafond choisi |
| Dommages corporels | Oui, dans la limite du plafond | Oui, plafond ajustable |
| Vol du vélo | Non, sauf option | Souvent inclus |
| Franchise | Variable | Variable |
| Coût | Inclus dans la prime habitation | Prime annuelle dédiée |
Les exclusions méritent une lecture attentive. La pratique en compétition, les courses non autorisées, l’usage sous l’emprise d’alcool ou de stupéfiants, ou encore les dommages intentionnels ne sont jamais couverts. Certaines compagnies excluent aussi l’usage professionnel du vélo.
Souscrire une garantie cycliste sans se tromper
Avant de signer, rassemblez les éléments qui comptent : la fréquence de vos trajets, le type de vélo, la valeur du matériel, et les personnes qui l’utilisent. Demandez à votre assureur habitation si la garantie RC couvre explicitement la pratique du vélo, y compris en cas de prêt à un tiers.
Si vous optez pour un contrat dédié, comparez les plafonds de garantie, le montant de la franchise, et les délais de remboursement. Un plafond trop bas se paie le jour du sinistre, quand la facture dépasse la garantie. La prime annuelle n’indique pas la vitesse de traitement d’un dossier.
Enfin, conservez une trace écrite des garanties souscrites. En cas de sinistre, c’est ce document qui fera foi.
Un cycliste doit-il obligatoirement avoir une assurance responsabilité ?
Non, la loi n’impose pas d’assurance responsabilité civile pour un vélo classique. En revanche, si vous causez un dommage à un tiers, vous devez le réparer financièrement. Une couverture, même incluse dans l’assurance habitation, évite de payer de votre poche.
Mon assurance habitation couvre-t-elle un accident survenu à vélo ?
Dans la plupart des contrats multirisques habitation, la garantie responsabilité civile vie privée s’applique à la pratique du vélo. Vérifiez toutefois les plafonds et les exclusions prévues pour les deux-roues, ainsi que les conditions en cas de prêt du vélo à un proche.
Faut-il une assurance spécifique pour un vélo à assistance électrique ?
Un VAE conforme, limité à 250 watts et 25 km/h, n’exige pas de contrat dédié. La garantie responsabilité civile de l’assurance habitation le couvre souvent. Un modèle débridé ou plus puissant est assimilé à un cyclomoteur et nécessite alors une assurance obligatoire.
Que risque un cycliste sans assurance qui blesse un piéton ?
Il doit indemniser la victime sur ses propres ressources. Les frais peuvent atteindre des sommes importantes en cas de dommage corporel. Aucune assurance ne prendra le relais après coup, d’où l’intérêt de vérifier sa couverture avant de rouler.
Puis-je prêter mon vélo sans perdre ma couverture ?
Cela dépend du contrat. La garantie responsabilité civile vie privée couvre généralement les membres du foyer, mais pas toujours un ami extérieur. Certaines compagnies étendent la protection au prêt occasionnel, d’autres l’excluent. Un appel à l’assureur suffit pour lever le doute.
Le prix d’un contrat vélo dépend de quels critères ?
La fréquence d’utilisation, la valeur du vélo, le type de pratique et les garanties choisies influencent la prime. Un contrat dédié avec vol et dommages coûte plus cher qu’une simple extension de responsabilité civile. Le montant ne dit rien de la qualité de l’indemnisation, mieux vaut comparer les plafonds et les franchises.
L’auteur
Yvette Garcia
Rédactrice en chef
Je relis chaque contrat cité dans nos pages et je traque la clause obscure qui change tout au moment du sinistre. Je m’appuie sur quinze ans de pratique en contentieux pour expliquer le droit sans jargon.
Voir tous ses articlesVotre avis compte
Cet article vous a-t-il été utile ?
4,6sur 5497 votes
Commentaires
Soyez le premier à réagir.