24
analyses de contrats publiées
Nous lisons les conditions générales, vous décidez. Notre méthode
Revue d’analyse · Contrats d’assurance
Décryptage indépendant des contrats d’assurance français : nous lisons les garanties, les exclusions et les tarifs, et nous écrivons ce qui reste vraiment à votre charge. À vous de décider, chiffres en main.
01
Banques, courtiers et assureurs dont nous lisons les documents contractuels publics. Aucun d’eux ne finance ce site.

03
Des repères vérifiables sur ce que la rédaction a réellement ouvert, comparé et relu.
24
analyses de contrats publiées
5
signatures, toutes nommées
18400
pages de conditions générales lues
5
rubriques suivies en continu
03
Analyses de contrats
Passer au crible chaque option de la police auto et identifier celles qui pèsent réellement sur l'indemnisation.
Lire l'article
Comparatifs de garanties
Méthodologie de comparaison à partir des bases de remboursement, plutôt que des seuls pourcentages affichés.
Lire l'article
Analyses de contrats
Conditions, délais et pièges de la délégation d'assurance pour un crédit immobilier déjà signé.
Lire l'article
Sinistres et indemnisation
Déroulé étape par étape d'un dossier dégât des eaux ou incendie, du constat à l'expertise.
Lire l'article
Épargne et retraite
Lecture des annexes tarifaires pour isoler frais de gestion, frais d'arbitrage et frais sur versement.
Lire l'article
Analyses de contrats
Distinguer les notions de capital, de rente et de seuil d'invalidité dans les clauses du contrat.
Lire l'article
Analyses de contrats
Les trois mécanismes qui réduisent le montant d'un chèque d'indemnisation, expliqués sur des cas concrets.
Lire l'article
Marché et acteurs
Calendrier, préavis et motifs de résiliation selon les familles de contrats et la loi Hamon.
Lire l'article
Comparatifs de garanties
Simulation du reste à charge réel sur trois profils d'animaux et de pathologies courantes.
Lire l'article
Sinistres et indemnisation
Procédure gratuite, délais et formulation d'une réclamation après un refus d'indemnisation.
Lire l'article
Comparatifs de garanties
Articulation entre garantie familiale, assurance vélo et responsabilité du fait des dommages causés.
Lire l'article
Marché et acteurs
Nouvelles obligations d'information, encadrement des frais et évolution des garanties climatiques.
Lire l'article07
04
Quatre étapes, toujours les mêmes, du document brut à l’article publié.
Conditions générales, conditions particulières, notice, avenants et tableau de garanties. Nous refusons de travailler sur une brochure commerciale seule.
Chaque garantie annoncée est recherchée dans le texte signé. Quand la brochure promet plus que le contrat, nous le disons et nous citons la clause.
Un petit, un moyen et un grave, calculés avec les plafonds, les franchises et la vétusté du contrat. C’est là que les formules se séparent.
Chaque analyse porte la date de la version du contrat lue. Un contrat réécrit est réanalysé, et la correction est signalée en bas de page.
06
Trois étages séparent le montant des dommages de la somme versée. Modifiez les valeurs pour voir ce qui reste à votre charge.
Le calcul enchaîne la vétusté déduite, le plafond de garantie puis la franchise. Le détail de chaque étage est dans notre analyse de la police.
04
Rédactrice en chef
Je relis chaque contrat cité dans nos pages et je traque la clause obscure qui change tout au moment du sinistre. Je m'appuie sur quinze ans de pratique en contentieux pour expliquer le droit sans jargon.
Ses articles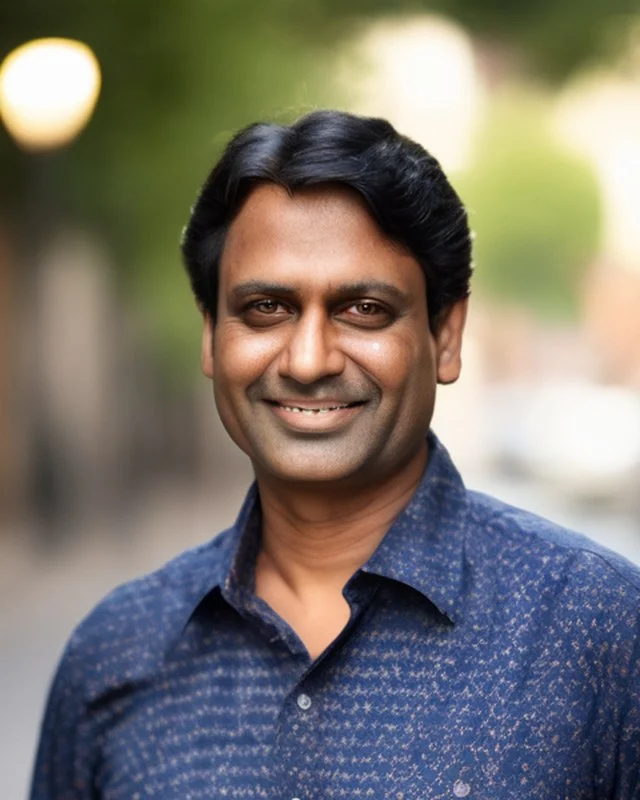
Analyste produits
Je décortique les conditions générales et les comparatifs de garanties pour voir ce qui reste vraiment après les exclusions. Je reconstruis les dossiers d'indemnisation réels chiffre par chiffre.
Ses articles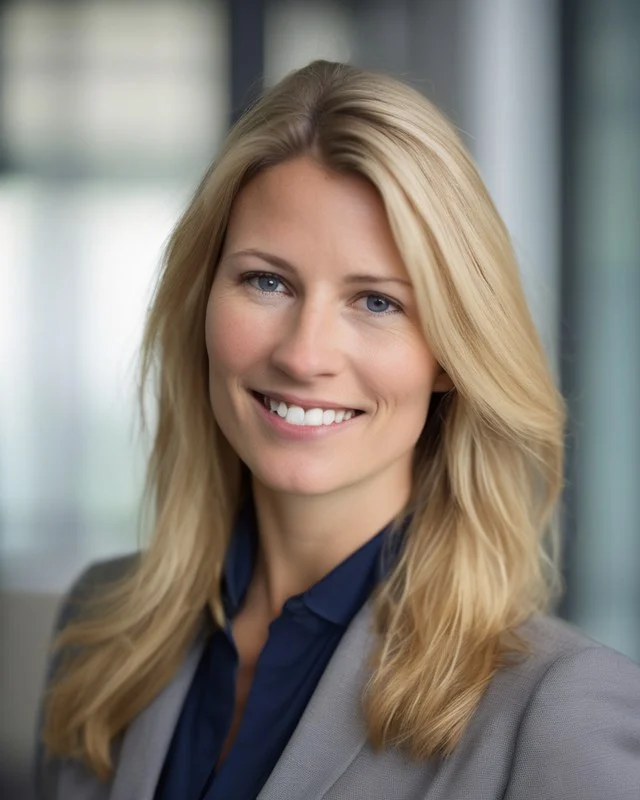
Journaliste spécialisée épargne
Je suis les évolutions des contrats d'assurance vie et des plans retraite depuis près de dix ans. Je préfère montrer l'effet des frais sur un capital plutôt que répéter les promesses des brochure.
Ses articles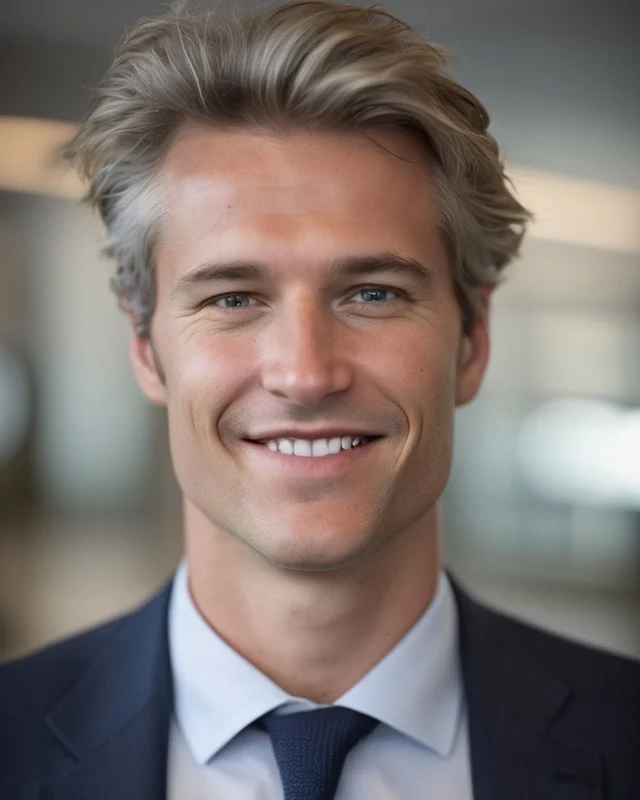
Consultant en gestion des risques
Je réponds aux questions des lecteurs, surtout sur mon domaine : Sinistres, expertise et recours.
Ses articles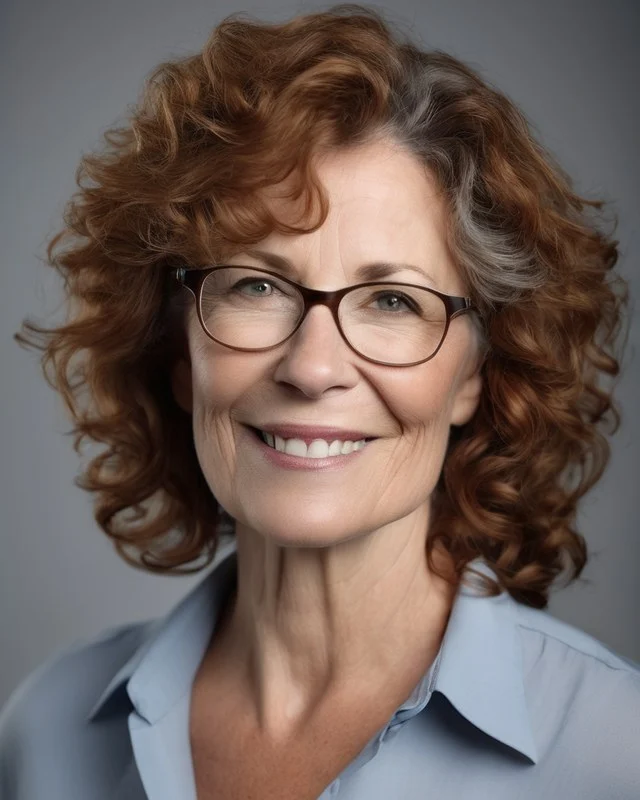
Journaliste d'enquête
Je suis les mouvements du marché : concentrations, nouveaux courtiers, évolutions réglementaires. Je vérifie chaque chiffre auprès des rapports publics avant publication.
Ses articles11
Six affirmations entendues au guichet. Répondez, le verdict et l’explication s’affichent ensuite.
Une franchise est toujours remboursée par l'assureur.
La franchise reste à la charge de l'assuré. Elle peut être fixe, proportionnelle ou exprimée en jours pour les pertes d'exploitation.
Le délai de déclaration d'un sinistre habitation est de cinq jours ouvrés.
Sauf cas particuliers (catastrophe naturelle, vol), le contrat impose souvent une déclaration sous cinq jours. Il faut vérifier les conditions générales.
On peut résilier son assurance auto à tout moment après un an.
La loi Hamon permet, pour les contrats couvrant les personnes physiques, de résilier après la première année. L'assureur doit être prévenu par écrit.
Le médiateur de l'assurance peut être saisi directement sans réclamation écrite préalable.
Une réclamation écrite auprès de l'assureur est obligatoire avant de saisir le médiateur. Celui-ci intervient après un délai de deux mois sans réponse satisfaisante.
En assurance emprunteur, la délégation d'assurance est interdite.
La délégation est un droit. L'emprunteur peut proposer un contrat équivalent, et, la résiliation est possible à tout moment pour les prêts immobiliers.
Les contrats d'assurance vie ont des frais de gestion qui varient d'un contrat à l'autre.
Les frais annuels sur les unités de compte et le fonds en euros diffèrent. Ils doivent figurer dans le document d'information clé.
08
Du jour du dommage à l’offre d’indemnisation, chaque étape a une échéance. Le décompte commence à la déclaration.
J+0
Le point de départ des délais. Un retard de déclaration peut réduire l’indemnisation, parfois jusqu’à la déchéance.
J+5
Il demande les pièces justificatives et, en habitation comme en auto, peut mandater un expert.
J+20
Le rapport fixe les dommages, la vétusté et la valeur de remplacement. Vous pouvez vous faire assister.
J+30
Délai contractuel courant pour une offre provisionnelle sur les dommages matériels simples.
J+60
Au-delà, des intérêts de retard peuvent être réclamés. C’est le levier du recours écrit.
09
Trois budgets réels, avec la fourchette de cotisation observée et le point qui fait basculer la note.
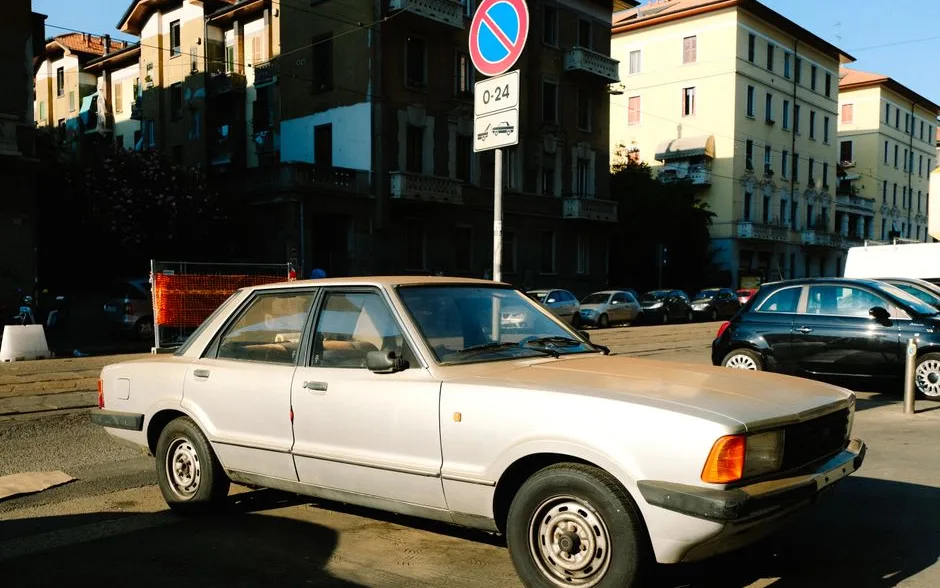
400 à 1 200 euros par an
Comparez les garanties et ajustez la franchise. Une franchise plus élevée réduit la cotisation.
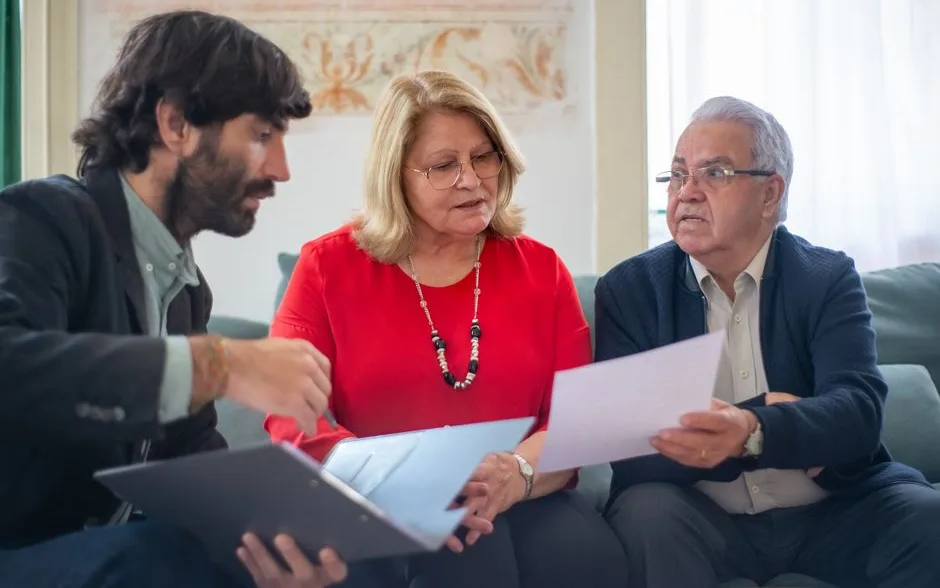
300 à 1 500 euros par an
Vérifiez les plafonds en euros et les réseaux de soins. Adaptez les garanties à vos besoins réels.
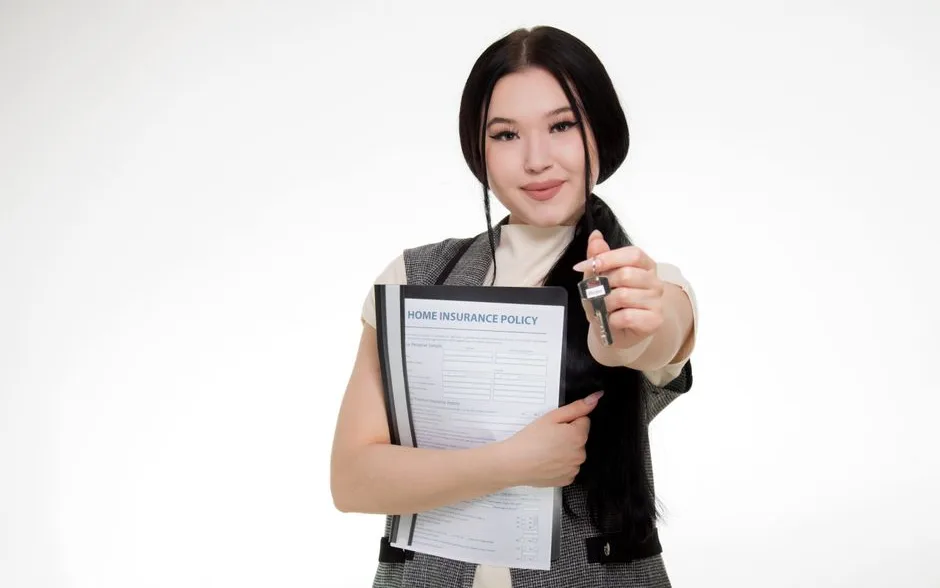
150 à 600 euros par an
Estimez la valeur des biens et vérifiez les plafonds. La franchise peut être modulée.
12
J'ai comparé ma mutuelle grâce à l'article sur les remboursements. J'ai découvert que les plafonds optiques étaient plus élevés chez un concurrent. J'ai changé et j'économise 240 euros par an.
Le guide sur la déclaration de sinistre habitation m'a évité de faire une erreur. J'ai bien listé les dommages et pris des photos. L'expert a validé rapidement. Merci pour les conseils.
L'article sur les frais cachés en assurance vie m'a ouvert les yeux. J'ai trouvé des frais de gestion élevés sur mon contrat. J'ai arbitré vers un support moins coûteux. Économies substantielles.
Grâce au mode d'emploi pour résilier, j'ai pu changer d'assureur auto sans pénalité. Les délais sont respectés. La lettre recommandée avec accusé est essentielle. Je recommande.
Le comparatif sur les garanties auto vraiment utiles m'a aidée à supprimer des options inutiles. J'ai gardé la protection du conducteur et le bris de glace. Ma prime a baissé.
02
Écrivez-nous le passage exact et le contrat concerné. Les questions des lecteurs nourrissent nos analyses, et nous répondons à toutes.
Poser une question à la rédactionDécryptage indépendant des contrats d'assurance français : lecture critique des garanties, exclusions et tarifs, pour aider les assurés à choisir, comparer et se défendre au moment d'un sinistre.
Découvrir le site